Die E-Rechnung musst du seit 2025 empfangen können. Ausstellen musst du sie ab dem 1. Januar 2027, wenn dein Gesamtumsatz im Vorjahr über 800.000 Euro lag, und ab dem 1. Januar 2028 in jedem Fall.
Das gilt für Rechnungen zwischen Unternehmen im Inland. Ausgenommen sind Kleinunternehmer, Rechnungen bis 250 Euro und Fahrausweise, und ein normales PDF, das per E-Mail ankommt, zählt nicht als E-Rechnung.
Die Pflicht steht im Umsatzsteuergesetz, eingeführt durch das Wachstumschancengesetz. Mehrere BMF-Schreiben, zuletzt vom 15. Oktober 2026, regeln die Anwendung im Detail.
Was eine E-Rechnung ist und was nicht
Nach § 14 UStG ist eine E-Rechnung eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird. Strukturiert heißt: Ein Programm kann alle Angaben selbst auslesen, ohne dass jemand sie abtippt.
In der Praxis begegnen dir zwei Formate. XRechnung ist eine reine XML-Datei, die sich ohne Software kaum lesen lässt. ZUGFeRD sieht aus wie ein PDF, enthält aber zusätzlich die strukturierten Daten. Bei ZUGFeRD kommt es auf das Profil an: MINIMUM und BASIC WL gelten nach Auffassung des BMF nicht als zulässige Formate, weil ihnen umsatzsteuerliche Pflichtangaben fehlen.
Alles andere ist eine sonstige Rechnung: eine Rechnung auf Papier oder ein PDF aus Word oder deinem Rechnungsprogramm. Das gilt auch dann, wenn sie sauber aussieht und alle Pflichtangaben enthält. Welche Angaben eine Rechnung braucht, steht unter Pflichtangaben auf Rechnungen. Die Pflicht zur E-Rechnung kommt dazu, sie ersetzt diese Angaben nicht.
Wer wann E-Rechnungen ausstellen muss
Die Pflicht trifft Umsätze zwischen Unternehmern, die beide im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Bestimmte steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, zum Beispiel Kredite oder Heilbehandlungen, fallen nicht darunter. Für Auslandsgeschäfte gelten andere Regeln, die dieser Artikel nicht behandelt.
Der Zeitplan nach § 27 Abs. 38 UStG sieht so aus:
- Seit 1. Januar 2025: Jedes Unternehmen muss E-Rechnungen empfangen können. Ablehnen kannst du sie nicht, denn die Zustimmung des Empfängers entfällt bei dieser Pflicht.
- Bis 31. Dezember 2026: Beim Ausstellen gilt eine Übergangsfrist. Du darfst weiter Papierrechnungen schicken oder, mit Zustimmung des Empfängers, ein PDF.
- Vom 1. Januar bis 31. Dezember 2027: Die Übergangsfrist gilt nur noch für Unternehmer, deren Gesamtumsatz im Vorjahr nicht mehr als 800.000 Euro betrug. Wer darüber lag, stellt E-Rechnungen aus. Für Rechnungen im elektronischen Datenaustausch (EDI) gilt eine eigene Sonderregel.
- Ab 1. Januar 2028: Die Übergangsregeln enden. Jedes Unternehmen stellt Rechnungen im Pflichtfall als E-Rechnung aus.
Maßgeblich ist der Gesamtumsatz im Sinne von § 19 Abs. 2 UStG. Vereinfacht sind das die vereinnahmten steuerbaren Umsätze des Vorjahres. Entscheidend ist der Umsatz des Unternehmers, der die Rechnung ausstellt, nicht der seines Kunden.
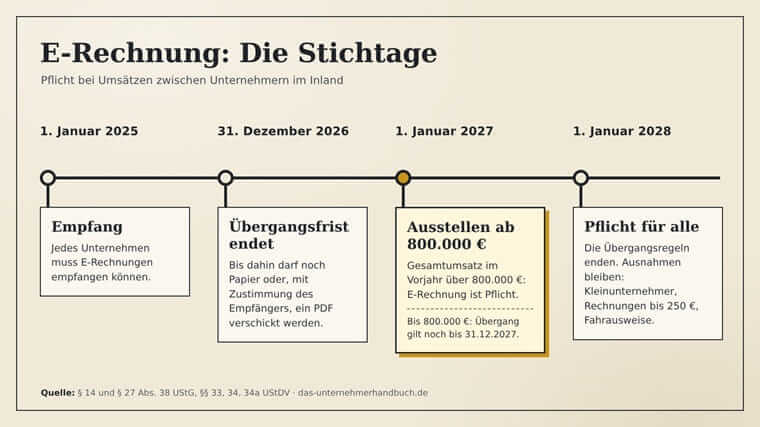
E-Rechnung / Zeitstrahl
Ein Beispiel: Hat ein Betrieb 2026 einen Gesamtumsatz von 790.000 Euro erzielt, darf er 2027 noch Papier oder, mit Zustimmung des Kunden, ein PDF verschicken. Bei 810.000 Euro muss er schon ab dem 1. Januar 2027 E-Rechnungen ausstellen. Bei genau 800.000 Euro gilt noch die Übergangsregel, denn das Gesetz sagt „nicht mehr als“.
Anzahlungs-, Voraus- und Abschlagsrechnungen, die du vor Beginn deiner Pflicht ausstellst, müssen keine E-Rechnungen sein, auch wenn die Leistung erst danach erbracht wird (Rn. 2 des BMF-Schreibens vom 15. Oktober 2026).
Wer von der E-Rechnung ausgenommen ist
Drei Gruppen dürfen ihre Rechnungen dauerhaft als sonstige Rechnung übermitteln, also auch auf Papier oder als einfaches PDF:
- Kleinunternehmer nach § 19 UStG (§ 34a UStDV). Empfangen müssen sie E-Rechnungen trotzdem.
- Kleinbetragsrechnungen, deren Gesamtbetrag 250 Euro nicht übersteigt (§ 33 UStDV). Ein Beispiel ist der Kassenbon einer Tankstelle über 80 Euro.
- Fahrausweise wie Bahn- oder Bustickets (§ 34 UStDV).
Rechnungen an Privatpersonen sind ebenfalls nicht betroffen, weil die Pflicht nur für Leistungen an andere Unternehmer gilt. Wer vor allem Privatkunden bedient, muss trotzdem E-Rechnungen seiner Lieferanten empfangen können. Und wer bei einem Kunden nicht erkennen konnte, dass er Unternehmer ist, wird nicht beanstandet, wenn er keine E-Rechnung ausgestellt hat, solange er das auch mit der Sorgfalt eines ordentlichen Kaufmanns nicht erkennen konnte (Rn. 5 des BMF-Schreibens vom 15. Oktober 2026).
Was in der E-Rechnung stehen muss
Für den Inhalt gelten dieselben Pflichtangaben wie bei jeder Rechnung (§§ 14, 14a UStG). Neu ist, wo sie stehen: im strukturierten Teil der Datei, nicht nur in einem angehängten PDF. Bei der Leistungsbeschreibung müssen Art, Umfang und Gehalt der Leistung, gegebenenfalls auch der Leistungsort, so eindeutig dort stehen, dass sich Steuersatz und Vorsteuerabzug daraus prüfen lassen (Rn. 12).
Du musst aber nicht jedes Detail beschreiben (Rn. 11). Zusätzliche Angaben, etwa die Aufschlüsselung von Stundennachweisen, dürfen in einem eingebetteten Anhang stehen.
Für die Zuordnung der Pflichtangaben zu den Datenfeldern empfiehlt die Finanzverwaltung eine Tabelle von KoSIT und FeRD. Dein Softwareanbieter sollte sie kennen.
Was du jetzt tun solltest
Welche Punkte für dich zählen, hängt von deiner Situation ab. Gehe die Liste von oben nach unten durch:
- Empfang klären (gilt für jeden): Du brauchst einen Weg, E-Rechnungen entgegenzunehmen und zu speichern, zum Beispiel über dein E-Mail-Postfach und eine Software, die die Daten darstellt. Eine XRechnung lässt sich nicht wie ein Dokument öffnen. Das gilt auch für Kleinunternehmer.
- Gesamtumsatz 2026 prüfen: Lag er über 800.000 Euro, musst du ab dem 1. Januar 2027 E-Rechnungen ausstellen, sonst ab dem 1. Januar 2028.
- Ausnahmen abgleichen: Bist du Kleinunternehmer, stellst du nur Rechnungen bis 250 Euro aus oder rechnest du nur mit Privatpersonen ab, musst du keine E-Rechnungen ausstellen.
- Software fragen: Erzeugt dein Rechnungsprogramm XRechnung oder ZUGFeRD im zulässigen Profil? Kann es das nicht, brauchst du ein Zusatzmodul oder einen anderen Anbieter. Das klärst du besser jetzt als kurz vor dem Stichtag.
- Archivierung prüfen: Der strukturierte Datensatz muss acht Jahre im Originalformat aufbewahrt werden. Die alleinige Ablage der PDF-Ansicht genügt nicht.
- Steuerberater einbinden: Kläre, in welcher Form er die E-Rechnungen für die Buchhaltung braucht.
Was bei Fehlern und Verstößen gilt
Wer nach Ablauf der Übergangsfrist trotz Pflicht eine Papier- oder PDF-Rechnung ausstellt, begeht keine Ordnungswidrigkeit nach § 26a Abs. 2 Nr. 1 UStG. Das stellt das BMF-Schreiben vom 15. Oktober 2026 ausdrücklich fest (Rn. 28). Der Empfänger hat dann aber nach Einschätzung von Fachkanzleien keine ordnungsgemäße Rechnung, und sein Vorsteuerabzug ist gefährdet. Ob das Finanzamt im Einzelfall Ausnahmen zulässt, klärst du am besten mit deinem Steuerberater.
Auch die Korrektur läuft anders. Besteht eine Pflicht zur E-Rechnung, muss auch die Berichtigung als E-Rechnung erfolgen, mit dem dafür vorgesehenen Rechnungstyp (Rn. 20). Welche Art der Korrektur du wählst, ist weitgehend offen, solange sich aus Ursprungsrechnung und Berichtigung klar ergibt, was tatsächlich geliefert oder geleistet wurde (Rn. 21). Nach vorheriger Vereinbarung kann auch der Empfänger die Berichtigung per Gutschrift vornehmen. Wie Korrekturen grundsätzlich laufen, beschreibt „Fehlerhafte Rechnungen korrigieren„.
Meldet ein Prüfprogramm einen Verstoß gegen eine technische Geschäftsregel, ist die Datei umsatzsteuerlich trotzdem prinzipiell eine E-Rechnung, solange sie die Pflichtangaben richtig und vollständig enthält (Rn. 22 und 23). Ein Formatfehler wäre dagegen ein ernsteres Problem, weil die Rechnung dann als sonstige Rechnung gilt.
Lesbar ist nicht gleich gültig
Eine Rechnung, die du problemlos lesen kannst, muss noch keine E-Rechnung sein. In der Pflichtform ist sie nur gültig, wenn die strukturierten Daten stimmen und mit archiviert werden. Praktisch heißt das: Schon vor 2027 sollte feststehen, ob Software und Steuerberater beides abdecken, und nicht erst dann, wenn die erste Rechnung im falschen Format zurückkommt.
Mehr Informationen
- § 14 UStG (Ausstellung von Rechnungen)
- § 27 UStG (Übergangsvorschriften, Absatz 38)
- § 14b UStG (Aufbewahrung)
- §§ 33, 34 und 34a UStDV (Kleinbeträge, Fahrausweise, Kleinunternehmer)
- BMF-Schreiben vom 15. Oktober 2026 zur E-Rechnung (Ergänzende Regelungen)
- IHK Köln zum BMF-Schreiben vom 15.10.2025: ZUGFeRD-Profile, Archivierung des Datensatzes
Pin it!
[…] Beitrag „E-Rechnung: Pflicht, Fristen und Ausnahmen“ erschien zuerst auf „Das […]